法人ではなく個人で商売をしている人のために、しんきんカードが用意したのが「しんきんビジネスカード(個人事業主専用)Visa」で、仕事用と私用の支払いを分けて経理の手間を減らすためのカードです。
手続きは取引先の信金のうち対象となる金庫の店頭で行い、実際にカードを使う本人も、従業員も、18歳を過ぎている必要があります。
個人事業主でも、不動産所得として申告している人は申込の対象外です。
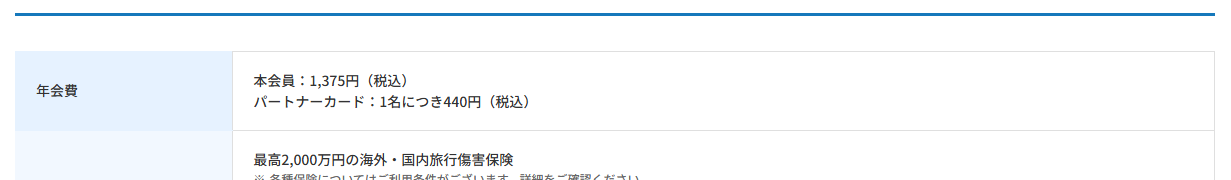
会費は事業主本人のカードが年1,375円、スタッフ用に追加するパートナーカードが1枚440円(どちらも税込)で、請求は15日締めで、翌月10日が引落日です。
事業用のカードにも個人会員規約が適用され、第6条3項でショッピング枠を現金化に使うことは禁じられています。
個人事業主専用カードで確かめる4点
- 不動産所得の申告者は対象外
- 申込は信用金庫の窓口から
- パートナーカードは1名440円
- 国内旅行の補償も付く
個人向け一般カードとの比較
| 項目 | ビジネス(個人事業主専用) | 個人向けの一般Visa |
|---|---|---|
| 申込の対象 | 不動産所得以外で申告する個人事業主 | 収入が安定した18歳以上の個人 |
| 使える総額の幅 | 50万〜100万円 | 30万〜80万円 |
| 旅先でのけがの補償 | 国内旅行も対象(上限2,000万円) | 外国旅行だけが対象 |
| 2枚目以降のカード | 従業員向けのパートナーカード | 家族向けのカード |
| ビジネス向けサービス | Visaビジネスオファー・ビジネスサポートサービス | ― |
本会員の年会費は個人向けの一般カードと同額でも、使える総額の最低ラインが50万円と、20万円高く設定されています。
| パートナーカードの枚数 | 年会費の合計(税込) |
|---|---|
| 0枚(事業主だけ) | 1,375円 |
| 1枚 | 1,815円 |
| 3枚 | 2,695円 |
| 5枚 | 3,575円 |
スタッフ5人に持たせても年間の会費は合計3,575円で、立替精算の手間を減らしたい事業者には負担の小さい仕組みです。
枠の幅と5種類の払い方
| 枠 | 設定される幅 |
|---|---|
| 買い物 | 下限50万円・上限100万円 |
| そのうちリボや分割 | 設定なし〜100万円 |
| 国内での借入 | 設定なし〜50万円 |
| 海外のATMでの借入 | 設定なし〜50万円 |
払い方は5種類(一括、2回、ボーナス時一括、リボ、分割)で、リボと分割に回せる上限はショッピング枠の中で同社が個別に決めます。
保険と事業向けサービス
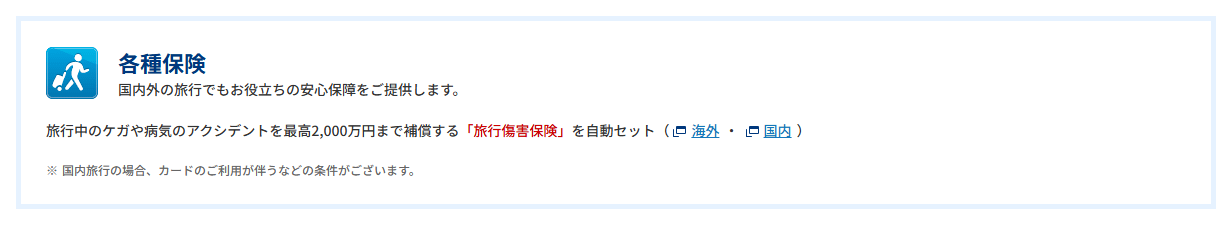
出張中のけがは国内・海外のどちらでも上限2,000万円の対象になりますが、国内分は電車・バス・飛行機などに乗っている最中、宿の火災、パッケージツアー参加中の事故だけが対象で、カードで代金を払っていることなどが前提です。
事業用に買った物が壊れた・盗まれたときの補償は1年あたり最高100万円で、海外で買った物は払い方を問わず、国内で買った物はリボか3回以上の分割にした場合が対象です。
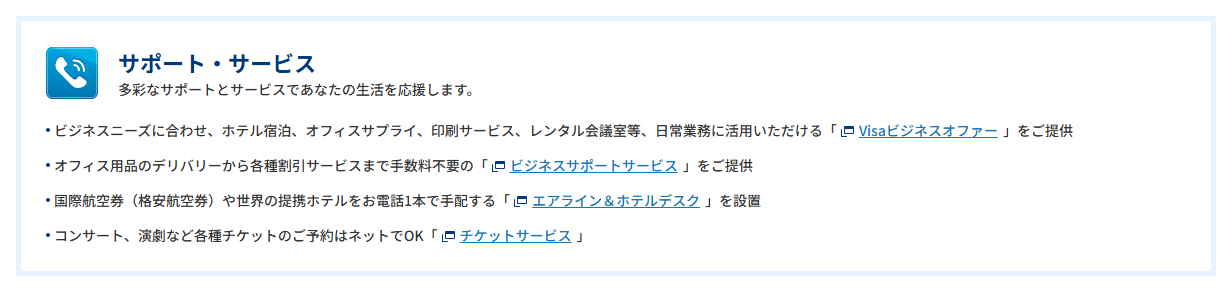
| 事業向けの特典 | 使える場面 |
|---|---|
| Visaビジネスオファー | ホテル宿泊・オフィスサプライ・印刷・レンタル会議室などの優待 |
| ビジネスサポートサービス | 事務用品の宅配や各種の割引を、手数料をかけずに利用 |
経費の支払いと換金の線引き
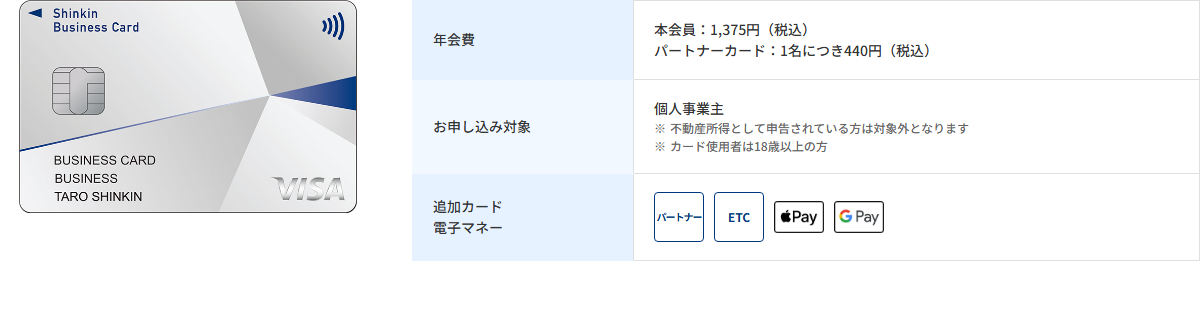
スマホ決済やETCの追加カードも使えるため、仕入れ・交通費・高速代を事業用の1枚に寄せれば、私用の支払いと混ざらず記帳がしやすくなります。
ただ、資金が足りないからといって仕入れの名目で品物を決済し、すぐ転売して現金を確保するやり方は、事業目的でも第6条3項の現金化そのものです。
カードが止まると経費の支払い先を一から切り替えることになり、仕事とプライベートを分けるというこのカードの目的も果たせなくなります。
個人用・事業用を問わず、Visaカードで現金化したときに起こることは共通しています。