口座とATMのカード、後払いのカードをアプリと1枚の券面に集約したサービスが、三井住友の銀行とカード会社が組んだ「Olive」で、契約は800万アカウントを超えています。
この1枚は「フレキシブルペイ」と呼ばれ、後払いのクレジット、口座から即時に引くデビット、Vポイントで払うポイント払いの3つを、アプリの操作で行き来できます。
カードの格は4段階で、SBI証券でのクレカ積立に付く点の上限も段ごとに違います。
| Oliveの券種 | 年会費 | クレカ積立の年間上限ポイント |
|---|---|---|
| 一般 | 永年0円 | — |
| ゴールド | 5,500円(条件達成で翌年以降0円) | 36,000 |
| プラチナプリファード | 33,000円 | 60,000 |
| Infinite | 99,000円 | 72,000 |
銀行側の基本特典として、三井住友銀行のATMと三菱UFJ銀行の店舗外ATMはいつ使っても手数料がかからず、ネットでの他行あて振込も無料です。
後払いの枠で換金に手を出すと、同じ1枚に同居するデビットや口座側の便利さまで巻き添えになる可能性があります。
Oliveの1枚に入っているもの
- キャッシュカード(普通預金)
- 後払い・即時払い・ポイント払いの3つの払い方
- ATM手数料などの5つの基本特典
- 毎月1つ選ぶ特典(給与・年金の受け取りで200点など)
どのモードが取り消されると何が残るか
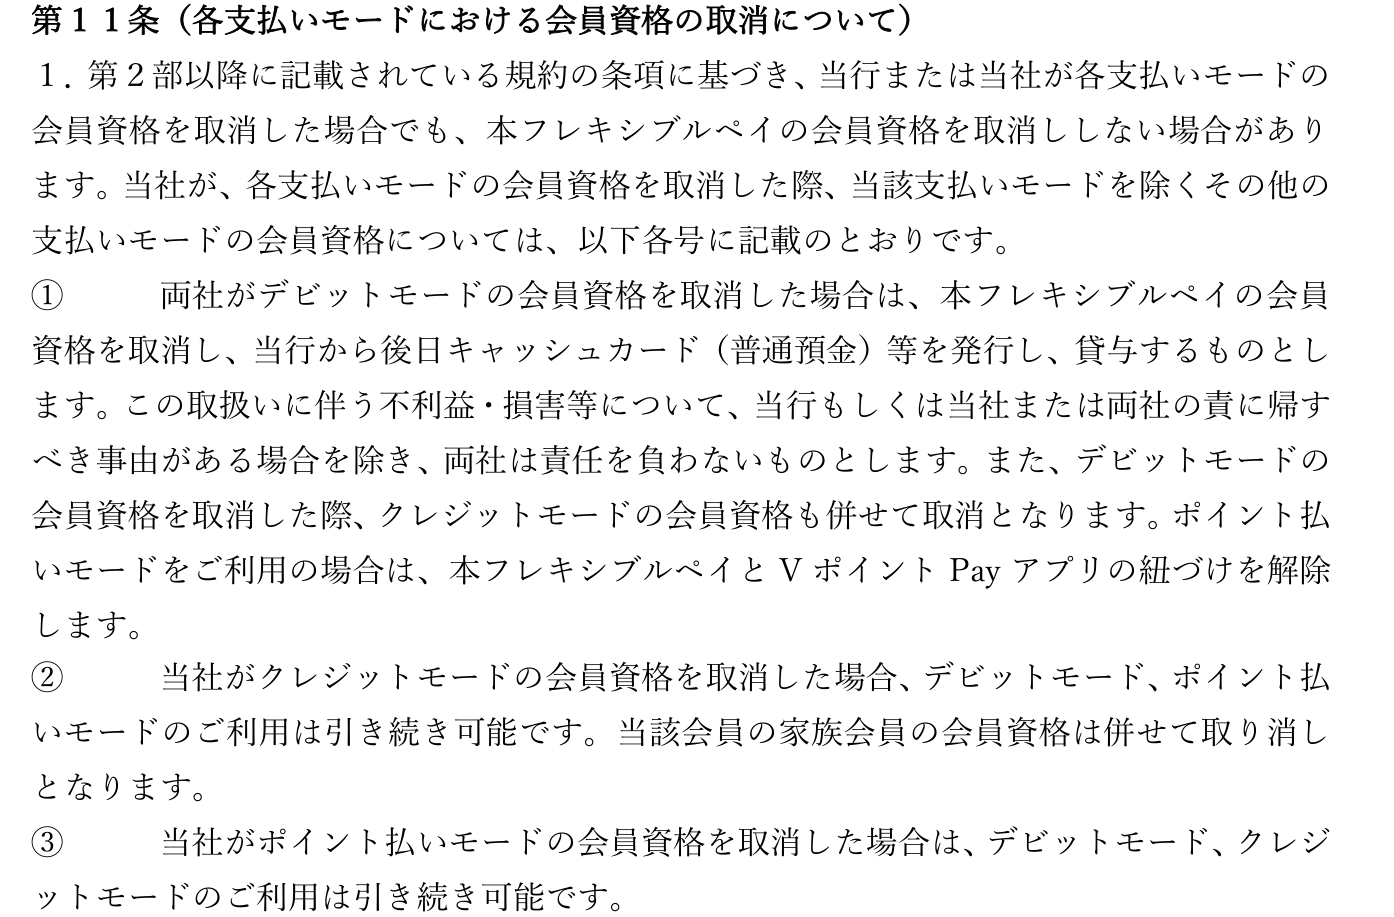
規約の11条(各支払いモードにおける会員資格の取消)を読むと、止められた払い方の種類によって、残る機能がはっきり分かれています。
| 止められた払い方 | ほかのモードと口座 |
|---|---|
| クレジットモード | 即時払いとポイント払いは残る/家族の会員資格は一緒に消える |
| デビットモード | 1枚まるごと失効し後払いも消える。銀行から普通預金用のカードが後日届く |
| ポイント払いモード | 後払いと即時払いはそのまま |
後払いだけが止められたケースでも、配偶者などに渡していた家族カードは道連れになります。
「不審な利用」で1枚全体が止まる条項
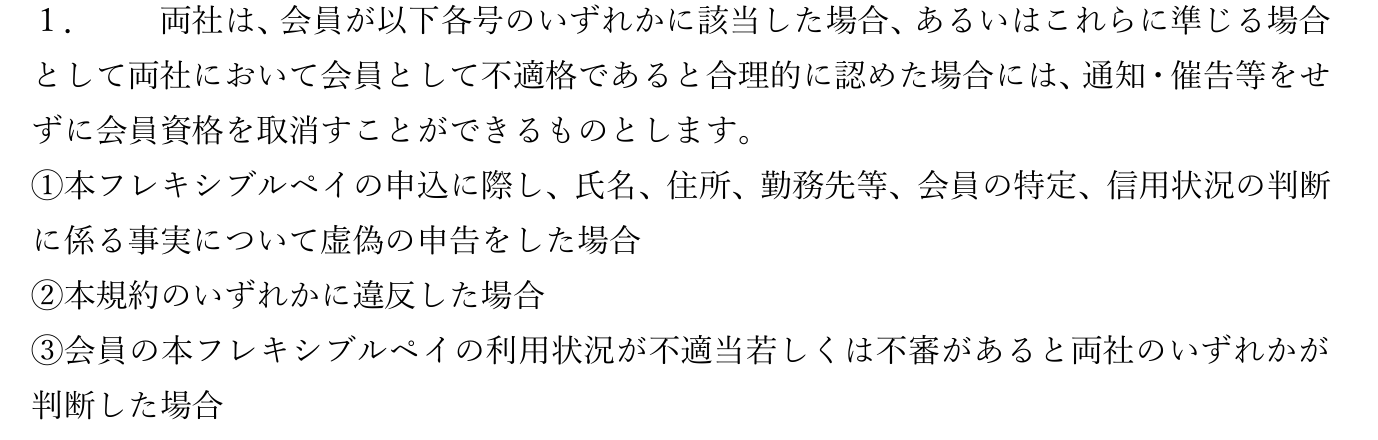
第10条1項は、申込時の虚偽、規約違反、そして使い方が「不適当若しくは不審」だと銀行とカード会社のどちらか一方が判断したときに、前触れなしで資格を取り消せると書いています。
この条文で外されるのは、払い方の一つではなく、1枚のカードとしての契約そのものです。
後払いでの換金が不審な使い方とみなされれば、デビットも含めた1枚がまるごと使えなくなる道筋が規約上用意されています。
後払いモードの枠を換金したとき
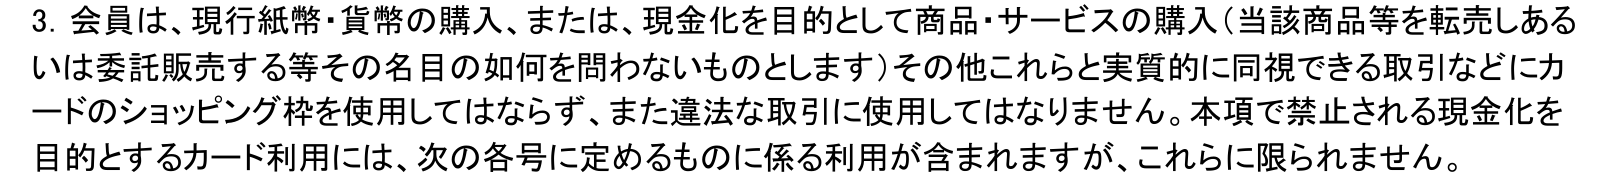
後払いの部分には、Olive専用の規約とは別に、カード会社の通常の会員規約も重ねて適用されます。
通常規約の6条3項はお金に替える目的での枠の利用を許しておらず、Oliveの後払いで買った品を売りさばく使い方もこれにあたります。
三井住友カードの現金化の記事に、6条3項の文面と止められたときの扱いを載せました。